O tym, czy miesiąc wchodzi do podstawy, decyduje wyłącznie czas faktycznie przepracowany w tym miesiącu. Dotyczy to dwóch sytuacji:
- Miesiąc z przepracowanym czasem, ale bez składników zmiennych – miesiąc zawsze wchodzi do podstawy, nawet jeśli nie wypłacono żadnego składnika zmiennego. Program wykazuje go z kwotą zerową i rzeczywistą liczbą przepracowanych godzin, z opisem Brak składników zmiennych. Godziny z tego miesiąca są uwzględniane w mianowniku, dzięki czemu pojedynczy składnik nie jest dzielony wyłącznie przez godziny z jednego miesiąca. Program nie szuka wtedy miesiąca zastępczego.
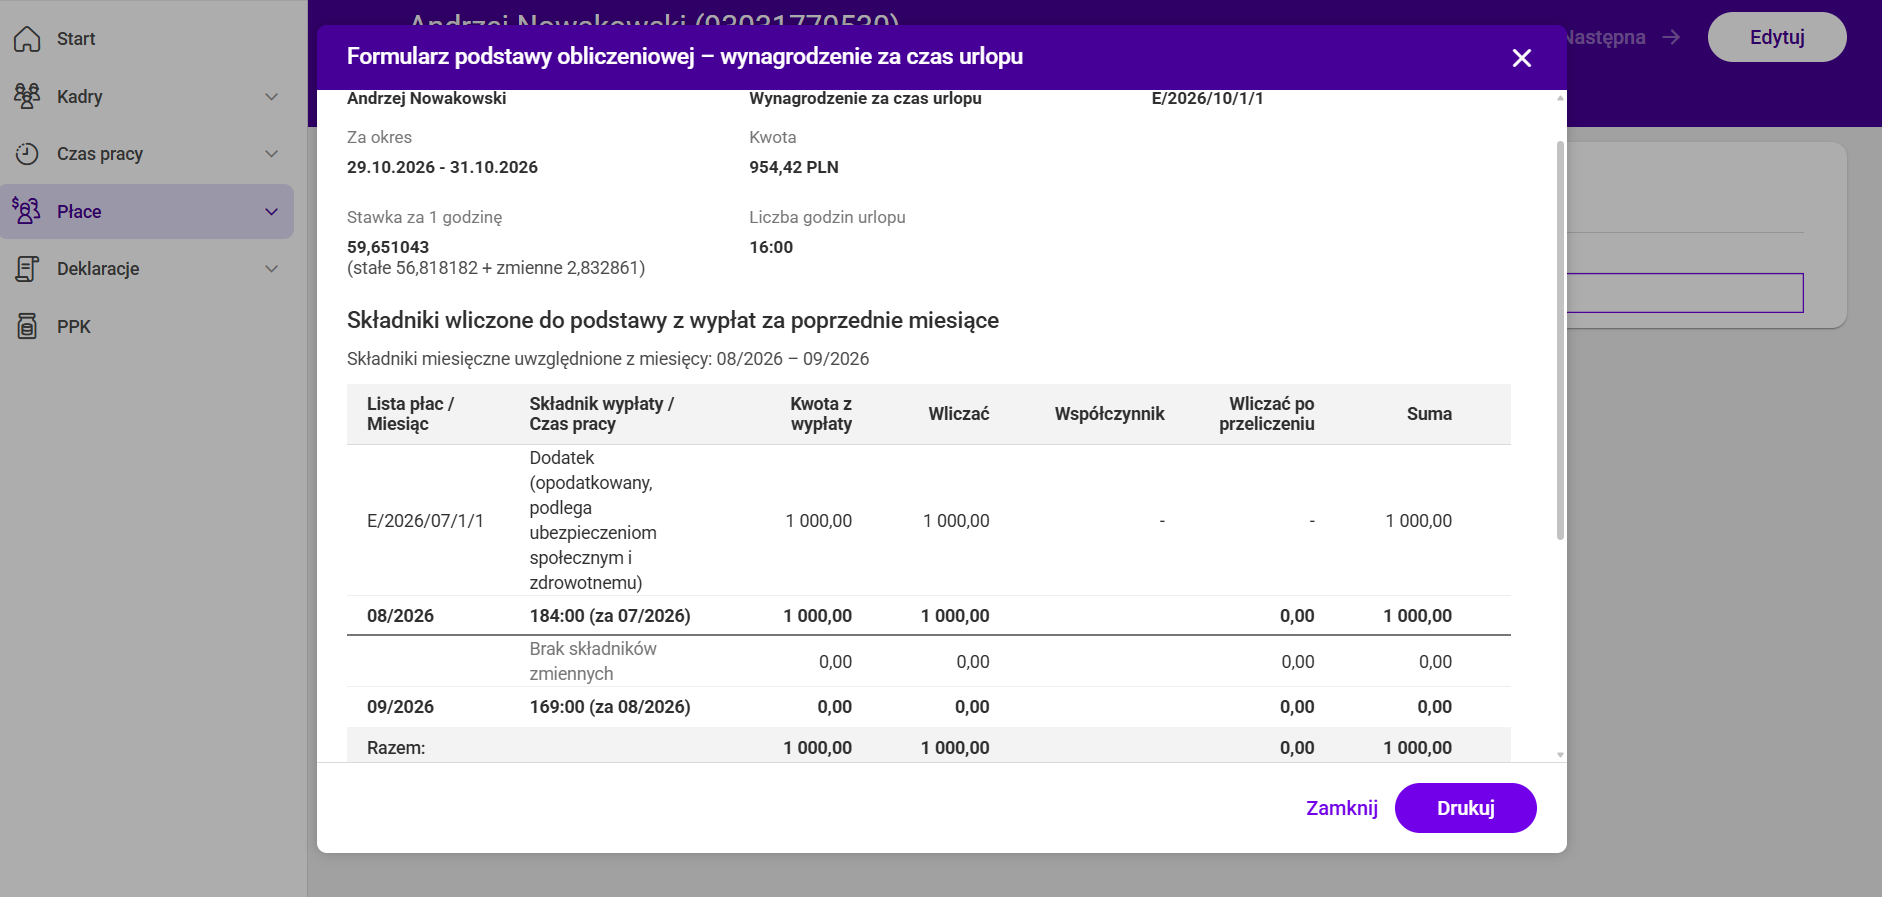
- Miesiąc bez przepracowanych godzin – miesiąc jest pomijany w całości. Program cofa się wstecz, aż znajdzie wymaganą liczbę miesięcy, w których pracownik przepracował jakikolwiek czas (więcej niż 0 godzin). Do godzin faktycznie przepracowanych nie wlicza się urlopu, zwolnienia lekarskiego ani innych nieobecności.
Przykład 1
Okres naliczania wynosi trzy miesiące, wypłaty są płatne na koniec miesiąca, urlop przypada w czerwcu. W kwietniu i maju pracownik był w całości na zwolnieniu lekarskim, więc nie przepracował żadnej godziny. Program pomija te miesiące i do podstawy wchodzą styczeń, luty i marzec.
Przykład 2
Okres naliczania wynosi trzy miesiące, a pracownik przepracował w każdym z miesięcy 160 godzin. Dodatek w kwocie 500 zł został wypłacony tylko w jednym z nich, w pozostałych dwóch nie przysługiwała. Do podstawy wchodzą wszystkie trzy miesiące, a stawka ze składnika zmiennego wynosi 500 zł ÷ 480 h = 1,041667 zł/h, a nie 500 zł ÷ 160 h = 3,125000 zł/h.
Więcej informacji w artykułach: