W firmie prowadzącej księgowość kontową (Księgę Handlową) dokumenty z rejestru VAT sprzedaży, rejestru VAT zakupów, ewidencji przychodów i ewidencji kosztów można zaksięgować do dziennika według predekretacji przygotowanej na formularzu albo według schematu księgowego.
Aby zaksięgować dokument należy:
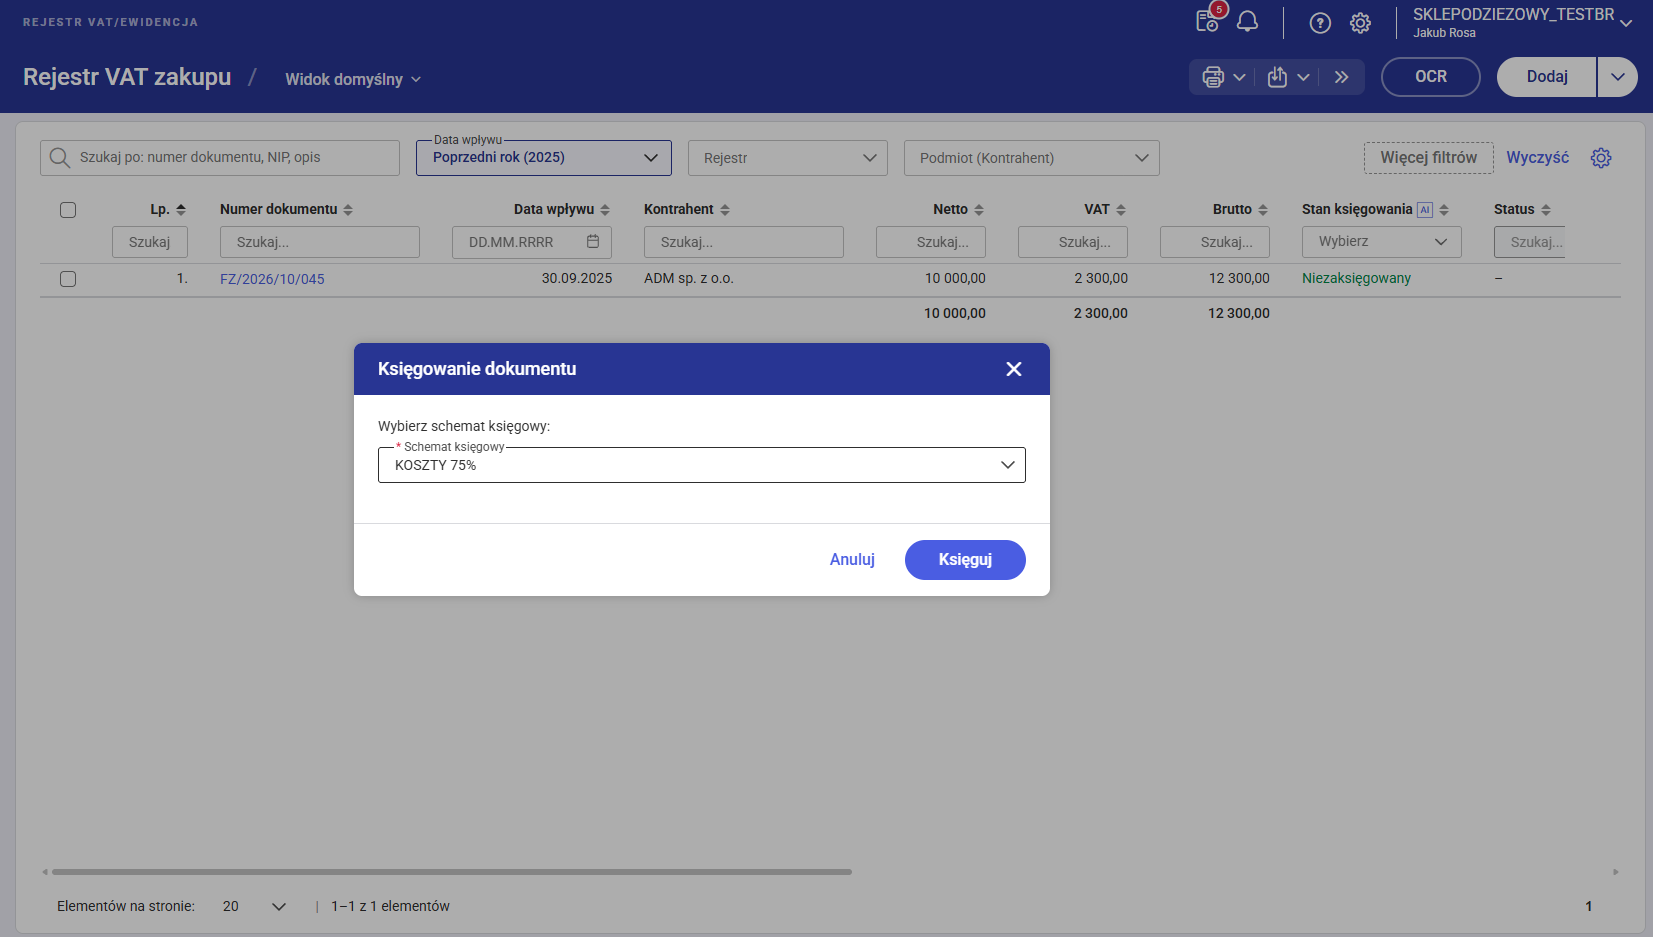
- Otworzyć listę rejestru VAT (sprzedaży albo zakupów) lub listę ewidencji przychodów albo kosztów.
- Przy wybranym dokumencie rozwinąć menu „trzy kropki” i wybrać Księguj.
- W oknie księgowania wskazać sposób księgowania:
- dokument z predekretacją (zadekretowany) – w odpowiedzi na pytanie Jak zaksięgować dokument? wybrać Według predekretacji albo Według schematu księgowego; pole Schemat księgowy pojawia się dopiero po wybraniu księgowania według schematu,
- dokument bez predekretacji – wskazać Schemat księgowy.
- Kliknąć Księguj. Przycisk Anuluj zamyka okno bez księgowania.
Lista schematów zawiera tylko aktywne schematy właściwe dla typu dokumentu (np. dla rejestru VAT sprzedaży – schematy typu Rejestr Sprzedaży VAT).
W oknie nie wybiera się daty, dziennika ani tego, czy zapis trafi do bufora – te ustawienia pochodzą ze schematu księgowego.
Informacja
Gdy dla danego typu dokumentu nie zdefiniowano żadnego schematu księgowego, opcja Według schematu księgowego jest niedostępna, a w miejscu pola wyświetla się informacja „Brak zdefiniowanych schematów księgowych.”. Dokument z predekretacją można wtedy zaksięgować tylko według predekretacji.
Co dzieje się po zaksięgowaniu
- W kolumnie Stan księgowania dokument otrzymuje stan Zaksięgowany.
- Dokument jest powiązany z zapisem księgowym i nie można go edytować.
- Zapis trafia do bufora albo jest zapisywany „na czysto” – zgodnie z ustawieniem schematu księgowego. Księgowanie „na czysto” wymaga prawa operatora do księgi głównej.
Zobacz także:
Jak przygotować predekretację dokumentu przed zaksięgowaniem?
Dlaczego dokument nie został zaksięgowany do księgowości kontowej?