Roczne rozliczenie polega na ostatecznym porównaniu sumy składek zdrowotnych należnych za cały rok (wyliczonych od rzeczywistego rocznego dochodu lub przychodu) z sumą składek miesięcznych faktycznie wykazanych i opłaconych w poszczególnych miesiącach.
Roczne rozliczenie składki zdrowotnej wykonywane jest wyłącznie w deklaracji ZUS DRA sporządzanej za miesiąc kwiecień i dotyczy rozliczenia za poprzedni rok.
Jak przebiega rozliczenie roczne w zależności od formy opodatkowania za poprzedni rok?
Podatek liniowy (rok składkowy: luty poprzedniego roku – styczeń bieżącego roku):
1. Pobierany jest roczny dochód z deklaracji PIT-36L z Comarch Betterfly.
2. Wyznaczana jest roczna podstawa z dochodu oraz minimalna podstawa roczna (liczba miesięcy podlegania pod składkę zdrowotną × minimalna podstawa roczna).
3. Wyliczana jest roczna składka należna (4,9% od dochodu lub 9% od podstawy minimalnej, jeśli składka z dochodu była niższa).
4. Roczna składka należna porównywana jest z sumą wpłaconych składek miesięcznych za okres luty–styczeń.
Podatek według skali (rok składkowy: luty poprzedniego roku – styczeń bieżącego roku):
1. Pobierany jest roczny dochód z deklaracji PIT-36 z Comarch Betterfly.
2. Roczna podstawa stanowi kwotę dochodu, ale nie mniej niż roczna podstawa minimalna (liczba miesięcy podlegania pod składkę zdrowotną × minimalna podstawa).
3. Roczna składka należna wynosi 9% rocznej podstawy.
4. Wynik porównuje się z sumą składek wpłaconych za miesiące luty–styczeń.
Ryczałt od przychodów ewidencjonowanych (rok kalendarzowy: styczeń–grudzień poprzedniego roku):
1. Pobierany jest roczny przychód z deklaracji PIT-28.
2. Na podstawie ostatecznego rocznego przychodu ustala się właściwy próg (60%, 100% lub 180% ).
3. Roczna podstawa stanowi iloczyn liczby miesięcy podlegania ubezpieczeniu w poprzednim roku i kwoty podstawy dla ustalonego progu.
4. Roczna składka należna (9% rocznej podstawy) porównywana jest z sumą składek miesięcznych opłaconych za okres styczeń–grudzień.
W wyniku rocznego rozliczenia składki zdrowotnej w deklaracji kwietniowej powstaje jeden z trzech możliwych wariantów:
1. Kwota do dopłaty (Niedopłata): Występuje wtedy, gdy suma składek rocznych należnych jest wyższa od sumy składek miesięcznych opłaconych w trakcie roku (np. u ryczałtowca, który pod koniec roku przekroczył próg przychodów).
- Wpływ na deklarację za kwiecień: Wyliczona kwota dopłaty jest w deklaracji za kwiecień automatycznie dodawana do należnej miesięcznej składki zdrowotnej za kwiecień (w polu VI.02 formularza ZUS DRA lub III.C.04 formularza ZUS RCA). Powiększa ona bezpośrednio łączną kwotę płatności do ZUS za miesiąc kwiecień.
2. Kwota do zwrotu (Nadpłata): Występuje wtedy, gdy suma składek opłaconych w ciągu roku była wyższa od rocznej składki należnej.
- Nadpłata wykazana w sekcji rocznego rozliczenia stanowi podstawę dla przedsiębiorcy do złożenia w ZUS wniosku o zwrot nadpłaconych składek.
3. Wynik zerowy: Gdy suma składek miesięcznych jest równa składce rocznej (kwoty dopłaty i zwrotu wynoszą 0,00 zł).
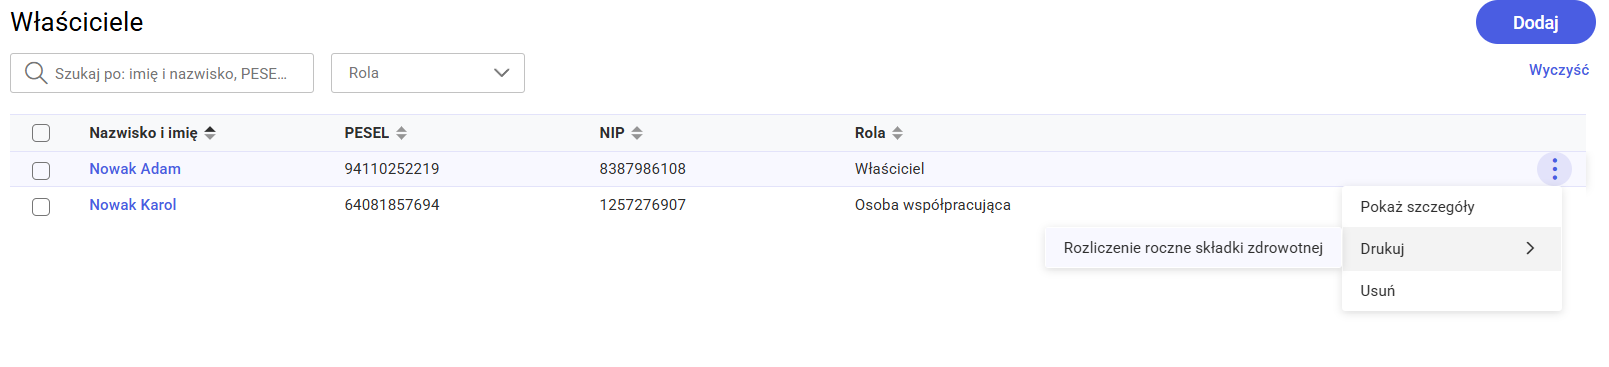
Dedykowany wydruk rocznego rozliczenia składki zdrowotnej można wygenerować z poziomu listy właścicieli Kadry > Właściciele. Wywołuje się go z menu kontekstowego pod ikoną trzech kropek przy konkretnym ubezpieczonym lub z paska operacji na liście, wybierając opcję Drukuj > Rozliczenie roczne składki zdrowotnej.