W przypadku, gdy właściciel lub osoba współpracująca opłaca składki na ubezpieczenia społeczne od podstawy standardowej (np. Duży ZUS, Preferencyjny ZUS, Mały ZUS Plus), a w danym miesiącu wystąpiła nieobecność (np. zwolnienie chorobowe) lub rozpoczęcie/zakończenie działalności w trakcie miesiąca, system Comarch ERP HR stosuje zasadę proporcjonalnego zmniejszania podstawy wymiaru składek.
1. Ogólna zasada i wzór wyliczenia
Podstawa wymiaru składek społecznych ulega zmniejszeniu proporcjonalnie do liczby dni kalendarzowych, w których osoba podlegała ubezpieczeniom w danym.
Wzór stosowany przez system:
Podstawa wymiaru = Podstawa miesięczna/Liczba dni kalendarzowych w miesiącu*Liczba dni podlegania ubezpieczeniu
Gdzie:
- Pełna podstawa miesięczna to stawka ustawowa lub wynikająca z formularza właściciela:
- Duży ZUS: 60% prognozowanego przeciętnego wynagrodzenia: 5 652,00 zł w 2026 r.
- Preferencyjny ZUS: 30% minimalnego wynagrodzenia: 1 441,80 zł w 2026 r.
- Mały ZUS Plus: indywidualna kwota ustalona na dany rok na podstawie
- Liczba dni podlegania ubezpieczeniu: to liczba dni kalendarzowych ubezpieczenia/prowadzenia działalności w danym miesiącu, pomniejszona o dni usprawiedliwionych nieobecności (np. zwolnienie chorobowe, urlop macierzyński, opieka).
- Zaokrąglenie: Ostateczny wynik podstawy jest zaokrąglany matematycznie do 2 miejsc po przecinku (do pełnych groszy).
2. Przykłady wyliczeń (na wskaźnikach z 2026 r.)
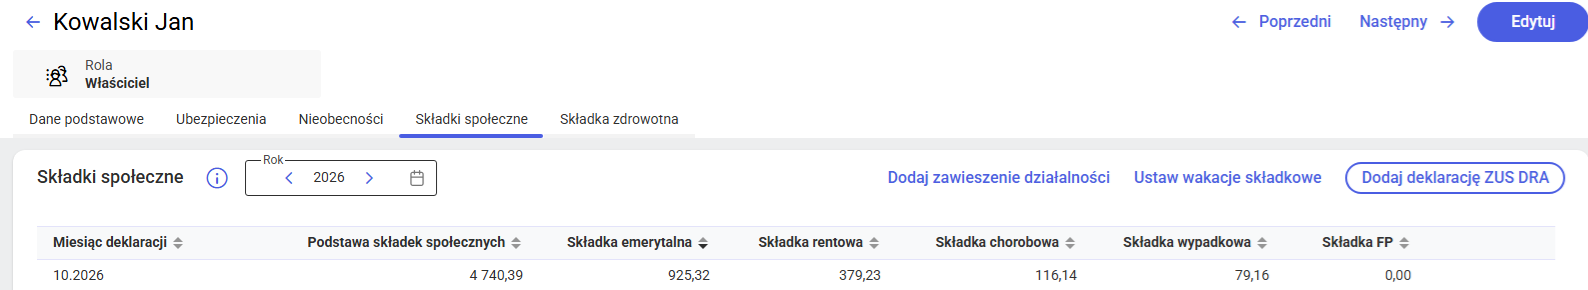
Przykład A: Nieobecność w trakcie miesiąca (np. 5 dni choroby)
Założenia: Miesiąc październik (31 dni), Duży ZUS (5 652,00 zł), zwolnienie chorobowe trwające 5 dni (12–16 październik).
Wyznaczenie dni ubezpieczenia: 31 dni – 5 dni nieobecności = 26 dni.
Wyliczenie podstawy: 5 652,00/31×26=4 740,39 zł
Przykład B: Rozpoczęcie działalności w trakcie miesiąca
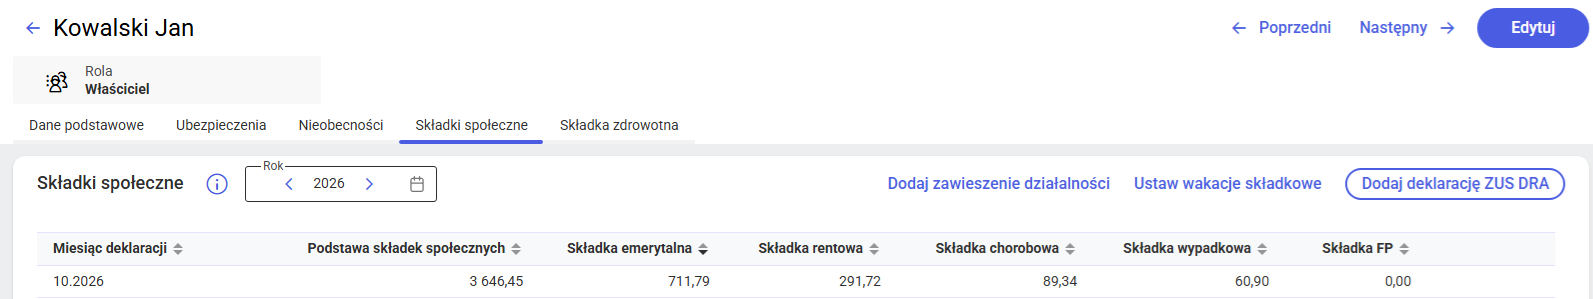
Założenia: Rozpoczęcie działalności od 12 października (miesiąc ma 31 dni), Duży ZUS (5 652,00 zł), brak nieobecności.
Wyznaczenie dni ubezpieczenia: Od 12 do 31 października = 20 dni.
Wyliczenie podstawy: 5 652zł/31*20 = 3 646, 45 zł
Mechanizm wyznaczania dni ubezpieczenia i proporcjonalnego przeliczania podstawy jest taki sam dla właściciela i osoby współpracującej.
Jeżeli po odjęciu nieobecności liczba dni ubezpieczenia społecznego w miesiącu wyniesie 0, wówczas podstawa oraz składki społeczne wynoszą 0,00 zł.
W miesiącu, w którym właściciel korzysta z tzw. wakacji składkowych, podstawa budżetowa (finansowana przez budżet państwa na kodzie zwolnieniowym nie jest zmniejszana proporcjonalnie – obowiązuje pełna kwota niezależnie od nieobecności czy dnia rozpoczęcia/zakończenia działalności.
Opisane wyżej zmniejszanie proporcjonalne dotyczy wyłącznie składek społecznych oraz Funduszu Pracy. Składka zdrowotna nie ulega proporcjonalnemu podziałowi na dni.