Wstęp#
W systemie Comarch ERP Optima rozrachunki prowadzone są poza systemem księgowym, na poziomie modułu Kasa/Bank. Zapisu do rozliczenia nie generuje dekret, lecz dokument źródłowy wystawiony w jednym z modułów operacyjnych np. Faktura Sprzedaży w module Faktury, lista płac w module Płace i Kadry. Zapisy źródłowe można kojarzyć z zapisami kasowymi oraz bankowymi pochodzącymi wprost z modułu Kasa/Bank.
Ze względu na odseparowanie rozrachunków od ewidencji księgowej powstała konieczność kontroli salda na koncie rozrachunkowym kontrahenta. Do tego celu służy funkcja Kontrola salda konta rozrachunkowego.
Kontrola salda konta rozrachunkowego#
Kontrolę salda udostępniono w menu Księgowość/ Plan Kont oraz Księgowość/ Obroty i salda pod przyciskiem  Kontrola sald kont rozrachunkowych.
W celu kontroli salda konta rozrachunkowego należy wybrane konto, podświetlić i wcisnąć przycisk Kontrola sald kont rozrachunkowych. Istnieje możliwość zawężenie listy wyników tej kontroli do pewnych poziomów szczegółowości. W momencie uruchomienia kontroli pojawia się okno, na którym do wyboru są następujące możliwości: wszystko, błędy i ostrzeżenia, tylko błędy.
W raporcie wykorzystywane są oznaczenia:
 – test nie wykrył błędów.
 – ostrzeżenie: test wykrył nieprawidłowość. Nie oznacza to nieprawidłowości salda, ale ostrzega użytkownika o zaistniałej sytuacji.
 – błąd krytyczny – oznacza wystąpienie poważnego błędu w bazie danych.
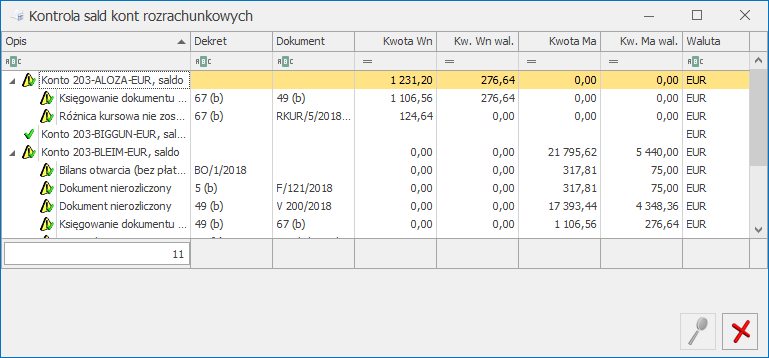
Na raporcie z kontroli widoczne są następujące kolumny:
Opis – w kolumnie, w układzie drzewiastym wyświetlane jest saldo konta, elementy mające wpływ na saldo oraz dodatkowe informacje, na przykład:
- Kwota dekretu niezgodna z kwotą dokumentu – opis pojawi się wtedy, gdy po zaksięgowaniu dokumentu, na poziomie dekretu, zostanie dokonana zmiana kwoty.
- Księgowanie ręczne – opis oznacza, że dekret na koncie rozrachunkowo-słownikowym został wprowadzony bezpośrednio do Dziennika (nie powstał na skutek automatycznego księgowania dokumentów źródłowych). W tym przypadku istnieje prawdopodobieństwo rozbieżności pomiędzy saldem konta a saldem wynikającym z Preliminarza Płatności – należy sprawdzić saldo w Preliminarzu.
- Księgowanie rozliczenia na innym koncie – opis dotyczy elementu związanego z dekretem, który postał na skutek automatycznego zaksięgowania dokumentu źródłowego, skompensowanego z dokumentem zaksięgowanym na innym koncie rozrachunkowym np. Fakturę Sprzedaży skompensowano z Fakturą Zakupu.
Dekret – jeżeli na kontrolowanym koncie znajdują się księgowania, kolumna Dekret jest zawsze wypełniona. W kolumnie podawany jest nr zapisu księgowego w obrębie Dziennika Głównego.
Dokument – pole w kolumnie Dokument wypełnione jest wtedy, gdy istnieje powiązanie pomiędzy dekretem a oryginalnym dokumentem. Powiązanie to powstaje na skutek automatycznego księgowania dokumentów. Dla księgowania wprowadzonego „ręcznie”, bezpośrednio do Dziennika księgowego, pole w kolumnie Dokument jest puste.
Kolumny Kwota Wn, Kwota Ma:
- Dla pozycji Saldo konta – wyświetlana jest wartość salda konta.
- Dla elementów związanych z dekretami wprowadzonymi ręcznie – kwota dekretów.
- Dla elementów dotyczących dekretów powiązanych z dokumentami źródłowymi – kwota oryginalnego dokumentu.
Jeżeli użytkownik korzysta z modułu Księga Handlowa Plus oraz ma aktywną obsługę konta walutowych, wówczas na raporcie pojawiają się trzy dodatkowe kolumny: Kwota Wn w walucie, Kwota Ma w walucie oraz Waluta.
Lista posiada następujące przyciski:
 Podgląd – przycisk wyświetla formularz z danymi elementu. Jeżeli dekret jest powiązany z oryginalnym dokumentem, z poziomu formularza możemy podglądnąć zarówno dekret jak i dokument źródłowy klikając na przycisku.
Scenariusze#
Poszczególne scenariusze pokazują ciąg zdarzeń związanych z wystawianiem, księgowaniem dokumentów dotyczących tego samego kontrahenta oraz ich wpływ na kontrolę salda konta rozrachunkowego.
- Dla kontrahenta XXX wystawiono fakturę sprzedaży na kwotę 2.440 zł płatną przelewem. Automatycznie w Preliminarzu Płatności dla podmiotu XXX został wygenerowany rozrachunek po stronie przychodu (należność) na kwotę 2.440 zł. Faktura nie została zaksięgowana. W efekcie saldo konta 201-XXX nie pokrywa się z saldem wygenerowanym przez zapisy w Preliminarzu. Saldo na koncie wynosi 0.00 zł, w Preliminarzu – 2.440 zł.
Jeżeli uruchomimy kontrolę salda dla konta 201-XXX uzyskamy informację, że saldo konta 201-XXX wynosi 0,00 zł.
Brak będzie odniesienia do zapisu w Preliminarzu, ponieważ kontrola odbywa się po stronie zapisów konta, a nie zapisów Preliminarza. W tej sytuacji Kontrolę salda powinniśmy uzupełniać o kontrolę salda od strony Preliminarza. Należy wybrać listę zapisów nierozliczonych udostępnianą z poziomu menu Kasa/Bank: Rozliczenia lub z poziomu Preliminarza Płatności/ zakładka [Preliminarz Podmiotu]. Na obu listach zapisy nie zaksięgowane wyróżnione są kolorem czarnym lub zielonym (zapisy w buforze), zaksięgowane kolorem niebieskim. Użytkownik zatem w łatwy sposób może zidentyfikować zapisy nie zaksięgowane. Może także skorzystać z konstruktora filtra.
- Zaksięgowano wystawioną fakturę sprzedaży dla kontrahenta XXX na kwotę 2.440 zł. Zapis w Preliminarzu Płatności zmienił barwę na niebieską. W efekcie saldo konta 201-XXX pokrywa się z saldem w Preliminarzu Płatności tj. wynosi 2.440 zł.
Jeżeli uruchomimy kontrolę salda dla konta 201-XXX, na liście Kontrola salda zobaczymy:
- saldo konta – 2440 zł,
- element odpowiadający dekretowi powiązanemu z dokumentem oryginalnym, zawierający następujące informacje:
- w kolumnie Opis – status dokumentu – dokument nierozliczony,
- w kolumnie Dekret – nr w obrębie Dziennika Głównego,
- w kolumnie Dokument – nr dokumentu źródłowego,
- w kolumnie Kwota Wn – kwota dokumentu oryginalnego 2.440 zł.
- Faktura Sprzedaży na w kwotę 2.440 zł została zapłacona. Zapłatę zaewidencjonowano w raporcie bankowym, ale nie zaksięgowano. Zapłatę rozliczono z fakturą. W efekcie saldo na koncie nie pokrywa się z saldem w Preliminarzu. Saldo na koncie wynosi 2.440 zł, w Preliminarzu 0,00 zł.
Jeżeli wykonamy Kontrolę salda uzyskamy raport jak w pkt. 2., ale uzupełniony o informację, że Raport kasowo/bankowy, zawierający zapłatę do faktury, nie został zaksięgowany.
- Zaksięgowano zapłatę. Saldo na koncie oraz saldo w Preliminarzu jest identyczne tj. wynosi 0,00. Po wykonaniu Kontroli salda, lista elementów jest pusta.
- Wystawiono kolejną Fakturę Sprzedaży dla kontrahenta XXX na kwotę 1.220 zł. Do w/w faktury wpłynęła zapłata na kwotę 1.000 zł. Fakturę z zapłatą rozliczono. Oba dokumenty zaksięgowano. Saldo konta oraz saldo tego podmiotu w Preliminarzu jest identyczne wynosi 1220 zł.Kontrola salda wykaże zgodność sald.
- Kontrahent XXX wystawił Fakturę Zakupu na kwotę 1.220 zł. Fakturę zaksięgowano na konto 202-XXX. Fakturę Zakupu skompensowano (rozliczono z Fakturą Sprzedaży). Saldo w Preliminarzu dla podmiotu XXX wynosi 0,00 zł. W związku z tym, że kontrahentowi założono dwa konta: 201-XXX i 202-XXX, oba wykazują saldo. Konto 201-XXX saldo po stronie Wn, na kwotę 1.220,00 zł, konto 202-XXX saldo po stronie Ma, na kwotę 1.220. Suma sald wynosi 0,00 zł.
Kontrola salda np. dla konta 201-XXX wykaże, że dokument rozliczający Fakturę Zakupu zaksięgowano na inne konto, w tym przypadku na konto 202-XXX.
- Wystawiono kolejną fakturę dla kontrahenta XXX na kwotę 1.220 zł. Fakturę zaksięgowano. Z poziomu zapisu księgowego, na koncie 201-XXX, zmieniono kwotę z 1.220 na 1000 zł.
Kontrola salda wykaże niezgodność na kwotę 220 zł pomiędzy saldem wynikającym z zapisów księgowych a saldem wynikającym z zaksięgowanych dokumentów.
- Wystawiono notę odsetkową na kwotę 160,00 zł. Użytkownik nie wiedząc, że program Comarch ERP Optima pozwala na automatyczne zaksięgowanie wystawionej noty, kwotę odsetek zaksięgował „ręcznie”.
Kontrola salda konta 201-XXX wykaże na liście elementów zapis wprowadzony „ręcznie” (w kolumnie Opis będzie widoczna informacja Księgowanie ręczne, kolumna Dokument nie będzie wypełniona). W celu uzyskania zgodności sald, Preliminarz należy uzupełnić o kwotę odsetek.